29.09.2026
|
Čas čítania: 11 min.
Úspory v banke a „nulový dlh“? Finančný expert upozorňuje na mýtus, ktorý oberá ľudí o peniaze
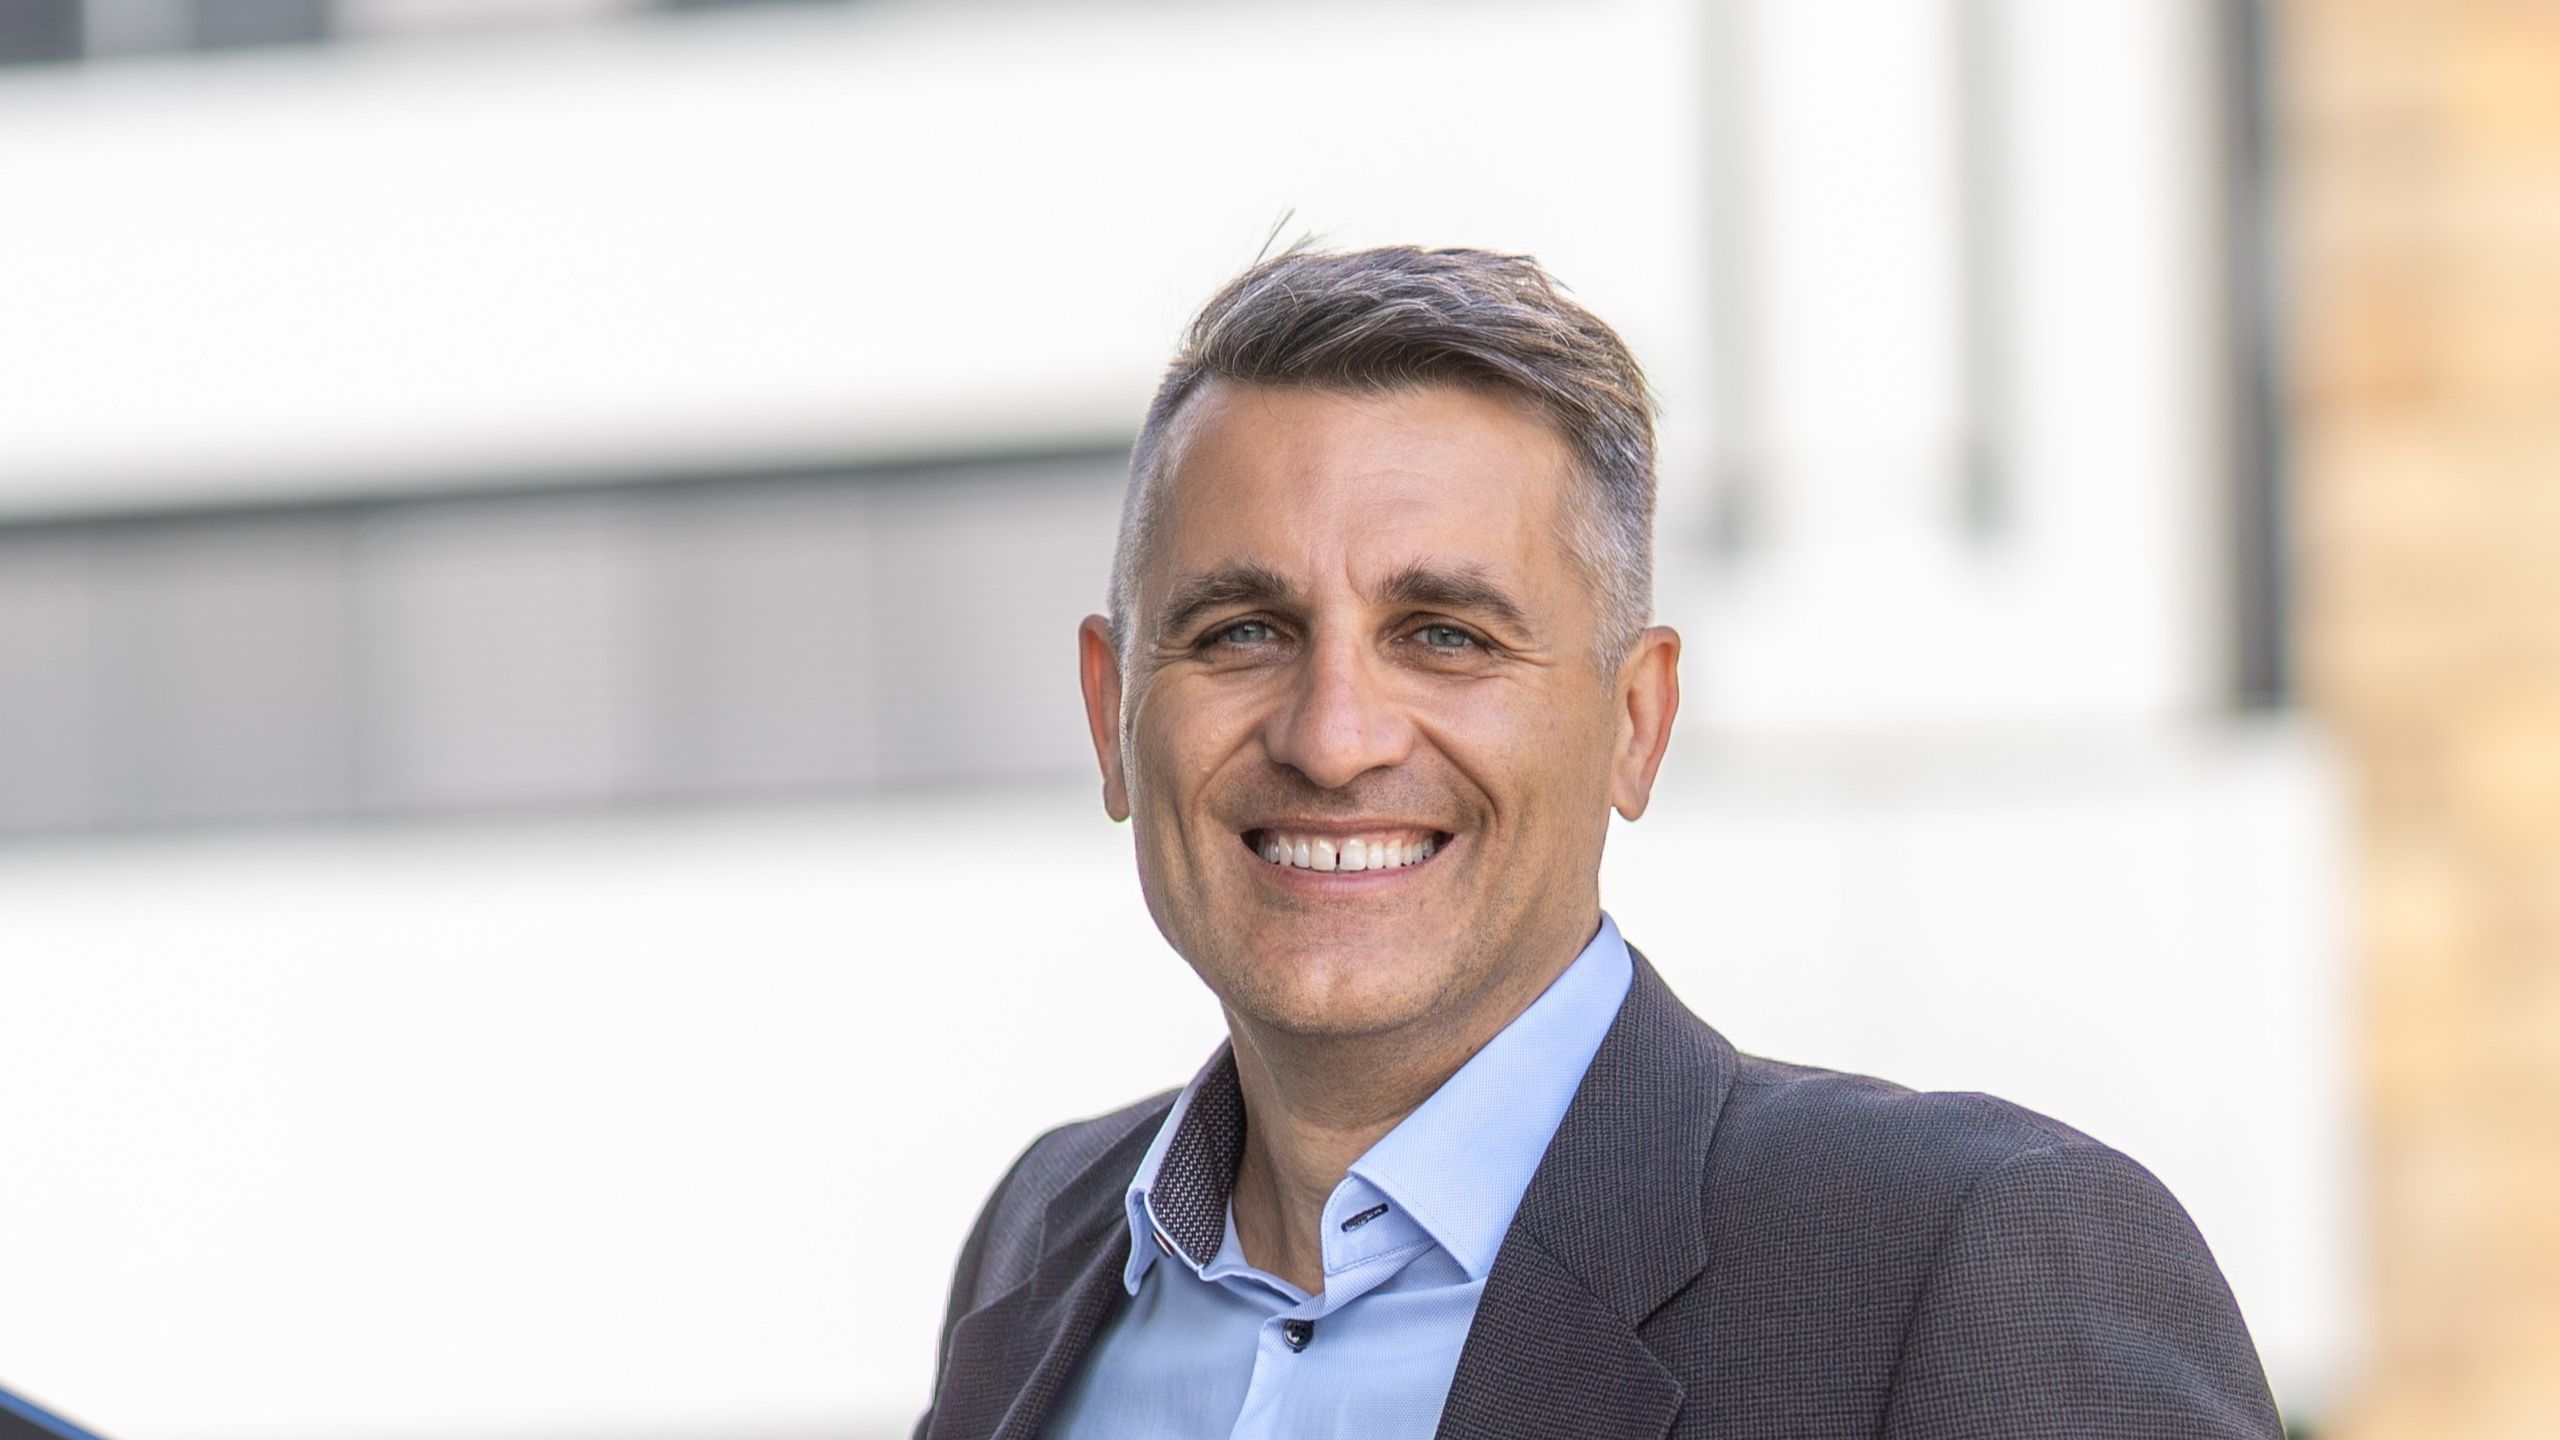
Rozhovor s nezávislým odborníkom a ekonómom, Pavlom Škriniarom
Najväčšia chyba, ktorej sa môžeme dopustiť pri investovaní, je vôbec s ním nezačať. Expert na financie Pavel Škriniar v rozhovore spomína na svoje investorské začiatky a vysvetľuje, prečo máme tendenciu hľadať výhovorky, akých zlozvykov by sme sa mali zbaviť a ako správne investovať cez moderné aplikácie.
Finančný trh je v súčasnosti otvorený širokej verejnosti a investovanie je dostupnejšie než kedykoľvek predtým. Na trhu pôsobí množstvo platforiem, ktoré umožňujú investovať už od malých súm aj do profesionálmi zostavených stratégií. Aj napriek tomu sa však veľká časť populácie investovania stále bojí.
Prečo je to tak, aké sú najčastejšie chyby, ktoré pri investovaní ľudia robia, ako si nastaviť dlhodobú stratégiu aj pri menších sumách a čo im v tom môže pomôcť? Aj o tom sme sa rozprávali s expertom na financie a investovanie Pavlom Škriniarom.
V rozhovore sa dočítate:
- aké najčastejšie chyby robia ľudia pri investovaní,
- prečo je dôležitejší čas než výška príspevku,
- či treba pred investovaním najprv splatiť všetky úvery,
- ako si správne poskladať stabilné portfólio,
- aký je rozdiel medzi pasívnym a aktívnym investovaním,
- ako sa vyhnúť podvodom a neovereným radám.
Najväčšia chyba? Nezačať
Venujete sa financiám a investovaniu – spomínate si na obdobie, keď ste začali investovať vy?
Investovať som začal pri vrchole dotcom bubliny a aj vzhľadom na minulé výnosy a nedôveru v akcie som uprednostňoval slovenské dlhopisy. V roku 2000 podielové fondy iba vznikali, dali sa však nakupovať akcie z kupónovej privatizácie, akcie Reštitučného investičného fondu a celkovú situáciu dotvárali nebankovky BMG, AGW a Drukos Výnos ako stabilná súčasť reklamných blokov v televízii. Investovaniu a jeho princípom vtedy v podstate nikto nerozumel a pojem investičné riziko bol veľkou neznámou.
Mám dokonca veľmi úsmevnú príhodu z čias, keď som začínal s investovaním. Najviac som si zapamätal bankárku, ktorá mala na sebe vyťahaný sveter, cez telo mala prehodenú kabelku a spýtala sa ma: „Čo chcete, podielové fondy? No počkajte...“ a začala v taške hľadať nejaké papiere. Takto vyzeral predaj v minulosti. Za tie roky sa toho neskutočne veľa zmenilo.
Človek sa často učí na chybách, buď vlastných alebo cudzích. Urobili ste v začiatkoch aj vy nejakú chybu, ktorú ste neskôr ľutovali?
Ľutujem skôr veci, ktoré som nespravil. Mal som začať skôr, no na druhej strane nebolo toľko možností, respektíve sa o nich nevedelo. Informácií o investovaní rozhodne nebol dostatok a prístup k nim nebol taký jednoduchý ako dnes. Keď sa na to dívam dnešnými očami, mal som začať investovať aj s málom, pretože čas je oveľa dôležitejší než samotná výška príspevku.
Na Slovensku stále pravidelne investuje len 20 percent populácie. Až 40 percent našincov podľa prieskumov neinvestuje vôbec a ani neplánuje. Prečo ľudia stále váhajú, aj napriek dostupnosti moderných nástrojov, dôchodkovým predikciám a inflácii?
Medzi najčastejšie dôvody patrí podľa prieskumov nedostatok peňazí, obava zo straty, strach spraviť chybu, potreba mať peniaze k dispozícii alebo neporozumenie investovaniu.
Podľa môjho názoru sú to však všetko iba výhovorky a pravým dôvodom je, že si to nevyskúšali. Ak mám doma bicykel, ľahko nájdem desať dôvodov, prečo na ňom nejazdiť – zrazí ma auto, spadnem, nebudem vedieť opraviť poruchu, nebudem vládať, zmoknem,... sú to reálne obavy, avšak so zanedbateľným výskytom. V opačnom prípade by toľko ľudí nebicyklovalo. Pri bicyklovaní sú dôležité pravidelnosť pedálovania a cieľ. To isté platí aj pri investovaní: dôležité sú pravidelnosť príspevkov a vytýčený cieľ.
Na naštartovanie investovania stačí 10 eur. Aplikácie ponúkajú pestré investičné stratégie vytvorené profesionálmi. Tak, ako dôverujeme bicyklu, že sa pod nami neprelomí, môžeme dôverovať aj investičným riešeniam. Sú stavané tak, že zohľadňujú mieru ochoty človeka podstúpiť investičné riziko a, čo je dôležité, umožňujú aj relatívne rýchlu dostupnosť peňazí.
Navyše, podobne ako pri stacionárnom bicykli, ani pri investovaní netreba opúšťať dom, lebo všetko sa dá zrealizovať cez digitálne riešenia.
S akými najčastejšími chybami alebo nesprávnymi návykmi sa stretávate u začiatočníkov na finančných trhoch?
Najčastejšia chyba je nezačať. Druhá najčastejšia chyba je začať neskoro a tretia chyba je začať nesprávne. Rozoberme si to na drobné.
Prvá chyba – nezačať: tehličky na bruchu bude mať iba ten, kto začne cvičiť. Hľadanie výhovoriek stavu brucha – rovnako ani vášmu účtu – nepomôže. Začnite investovať hoci aj s 10 eurami mesačne. Časom príspevok zvýšite.
Druhá chyba – začať neskoro: čas je pri investovaní veľmi dôležitý. Investovať 40 rokov po 20 eurách mesačne znamená dosiahnuť viac ako dvojnásobok toho, čo si nasporíte pri odkladaní 40 eur počas 20 rokov. Objem príspevkov je pritom v oboch prípadoch identický. Ak sa omeškáte o 10 rokov, nebudete mať už čas ani možnosť dobehnúť zameškané.
Tretia chyba – začať nesprávne: nehľadajte skratky a nesnažte sa dohnať zameškané. Učiť sa plávať je bezpečnejšie v plytšej než v hlbokej vode. Rozdiel je v možných následkoch neúspechu. Začnite produktami, ktoré sú bezpečné. To znamená, že sú dostatočne diverzifikované, ponúka ich spoločnosť s dohľadom centrálnej banky a sú transparentné, teda si viete kedykoľvek pozrieť ich zloženie.
Bezpečné investovanie je aj o tom, že človek má vždy k dispozícii železnú rezervu. Investovať má iba tie peniaze, ktoré určite nebude najbližšie roky potrebovať vyberať. Pre infláciu nemá zmysel ukladať peniaze do banky a pre nutnosť hradiť neplánované výdavky zase nemá zmysel mať všetky peniaze zainvestované.
Mnohí ľudia argumentujú tým, že najprv musia splatiť všetky úvery a až potom začať investovať. Je správne počkať na „nulový dlh“, alebo je lepšie paralelne splácať aj investovať?
Úver znamená istotu mínusu – máte istotu, že ho musíte splácať. Investovanie vám, naopak, vytvára finančnú rezervu, z ktorej by ste vedeli splácať úver aj v prípade výpadku príjmu. Do úveru by človek nemal vstupovať bez vybudovanej finančnej rezervy a keď už úver má, mal by si rýchlo začať tvoriť finančný vankúš.
Ľudia často uprednostňujú krátkodobé pôžitky pred dlhodobými efektmi. Úver je povinnosť, zatiaľ čo investovanie je dobrovoľné. Pri investovaní vás nikto nebude naháňať, ak jeden mesiac nepošlete peniaze, a v prípade núdze si ich môžete vybrať. Skúste to však spraviť pri úvere a povedať banke, že tento mesiac nezaplatíte, alebo skúste si vypýtať od nej zaplatené splátky úveru späť. Ten, kto už má návyk splácať úver a posielať peniaze na daný účel, by mal naozaj uvažovať o investovaní.
Stabilný základ stojí na troch pilieroch
Ako si môže bežný jednotlivec efektívne nastaviť dlhodobú investičnú stratégiu, ak má k dispozícii len menšie mesačné sumy?
Efektívne nastavenie dlhodobej investičnej stratégie znamená vybrať si akceptovateľnú mieru investičného rizika a dodržiavať pravidelnosť. Keďže minimálna investícia je na úrovni 10 eur, teda v hodnote jedného obeda alebo dvoch krabičiek cigariet, netreba zbytočne otáľať. Pri bežných investičných riešeniach totiž nie je ani tak dôležitý samotný výber ako trvanie. Čím dlhšie bude investícia trvať, tým lepší výsledok dosiahne.
Navyše, kolektívne investovanie má pre bežného človeka jednu obrovskú výhodu – otvára mu možnosti dostupné len pre veľkých investorov. Dokáže nakúpiť veľké množstvo cenných papierov aj s vysokou nominálnou hodnotou z množstva búrz, a to za v podstate smiešne peniaze. Inak povedané, už s 10 eurami mesačne môžete nakupovať tisíce akcií či dlhopisov z celého sveta.
Globálne akcie sú zdravým jadrom. Sú dostatočne diverzifikované a teda investične bezpečné a k nim sa dajú dokupovať ďalšie špecifické stratégie.
Je lepšie, ak človek investuje sám na vlastnú päsť, alebo si má nechať poradiť odborníkmi?
Ako pre koho. Aj vo fitness centre sa dá cvičiť individuálne alebo s trénerom. Tréner znižuje riziko nesprávneho cvičenia a jeho následky. Je to o vedomostiach a čase potrebnom na ich získanie. Rovnako to funguje aj pri investovaní. Čas venovaný investovaniu na vlastnú päsť by sa mal prejaviť v nadvýnose na úrovni ušlého príjmu, inak to nedáva ekonomický zmysel.
Ak si chce investor vyskladať stabilné portfólio na dlhé roky, ako by si mal rozložiť peniaze?
Ideálne rozloženie je také, ktoré v maximálnej možnej miere vyhovuje konkrétnemu investorovi, preto je nemožné stanoviť konkrétne percentá konkrétnych aktív.
Zmysel dáva mať okamžite dostupnú finančnú rezervu na neplánované výdavky, strednodobú rezervu pripravenú na doplnenie použitej železnej rezervy a dlhodobú rezervu schopnú odolať inflácii.
Základ každej z týchto rezerv je konzervatívny, pričom v každej je to niečo iné – banka, štátne dlhopisy a globálne akcie. Tieto aktíva sú v porovnaní s ostatnými aktívami v rámci danej rezervy výrazne bezpečnejšie.
Aké sú hlavné výhody a riziká pasívneho investovania, napríklad prostredníctvom ETF fondov, v porovnaní s aktívnou správou portfólia?
Pasívne investovanie vie priniesť vyššie zhodnotenie než má väčšina správcov aktív. Prečo teda ľudia nemajú všetky svoje dlhodobé úspory takto zainvestované? Pretože existuje riziko, že podľahnú emóciám vyvolaným pohybmi na trhu.
Prudké či postupné poklesy bývajú dôvodom výberov, čím si investori iba potvrdia straty. Pri aktívnom riadení nedochádza k takým výrazným pohybom, pretože správca reaguje na aktuálnu situáciu a upravuje zloženie investície, no zároveň tým oberá investora o časť budúceho zisku. Aktívna aj pasívna stratégia má zmysel a záleží od cieľa investora, ktorá je vhodnejšia.
Pri investovaní platí, že čas zahojí všetky rany. Pre rýchlejšie hojenie investičných rán je vhodnejšie doinvestovávať v čase výraznejších poklesov. Úspechu napomáha aj osobná komunikácia so správcom aktív. Tú všetky internetové platformy neponúkajú.
Existuje na trhu aj mix týchto prístupov?
Áno. Kým v minulosti boli obsahom portfólií konkrétne akcie, dnes sú to rôzne ETF. Investor tak podstupuje nižšie investičné riziko, má k dispozícii pestrejšie portfólio a zároveň aj kombináciu aktívneho a pasívneho investovania.
Ako by mal začiatočník správne pristupovať k riadeniu rizika v súčasnom neistom ekonomickom prostredí poznačenom kolísavou infláciou či geopolitickým napätím? Dokáže do istej miery riziko za investora riadiť aj aplikácia?
Bavíme sa o štandardných investičných nástrojoch, nie nejakých pochybných ponukách. Na zníženie rizika je pre bežného investora ideálna pravidelnosť a dlhodobosť. Pravidelnosťou znižuje riziko nesprávneho načasovania trhu. Pri dostatočne diverzifikovaných riešeniach je dlhodobý horizont v podstate garanciou dosiahnutia úspechu. Aplikácia vie pomôcť, no primárne je všetko na disciplíne investora.
Bezpečnosť na prvom mieste: Ako spoznať serióznu spoločnosť?
Kde by mal začiatočník začať s finančným vzdelávaním, aby nepadol do pasce neoverených rád zo sociálnych sietí?
V prvom rade si treba preveriť subjekt. Na stránke Národnej banky Slovenska si môžete overiť, či subjekt, ktorý vám produkt ponúka, podlieha dohľadu centrálnej banky.
Pri podvodníkoch a rôznych nebankových subjektoch má ich klient len hmlisté predstavy o umiestňovaní jeho peňazí. Hovoria o investovaní do vlastných aktivít či dcérskych spoločností, no nedá dopátrať, kam peniaze naozaj idú.
U licencovaných obchodníkov či správcovských spoločností vidíte neraz kompletné zloženie portfólia priamo na ich webových stránkach, čo znamená, že hneď viete, do čoho vaše peniaze smerujú a dá sa to aj overiť. Základné pravidlo teda znie: investujte len do toho, čo je regulované a licencované. Regulácia totiž ochraňuje klienta.
Na čo by sme sa mali pozerať, ak chceme začať investovať digitálne? Podľa čoho by sme si mali voliť, s kým do toho pôjdeme?
Zameral by som sa na históriu spoločnosti. Bezpečnejšie je využiť služby spoločnosti, ktorá má dlhoročné pôsobenie na trhu. Zmysluplné je pozrieť sa na konkrétne osoby a ich pracovné skúseností. Toto všetko je uvedené na stránkach spoločnosti a niektoré údaje sa dajú overiť aj v obchodnom registri.
Aké sú výhody investovania cez slovenského obchodníka s cennými papiermi v porovnaní so zahraničným brokerom a akú rolu v tom hrá garancia investícií?
Slovenskí obchodníci s cennými papiermi majú veľkú výhodu v tom, že spadajú pod slovenskú schému Garančného fondu investícií.
Na ilustráciu spomeniem príhodu: klient využil služby amerického brokera, ktorý však neskôr skrachoval. Keďže garančný fond funguje aj v Amerike a išlo o nemalé peniaze, klient sa rozhodol svoje investície vymáhať. Keď si však napočítal náklady na letenky tam a späť, ubytovanie a konzultácie s americkými právnikmi, zistil, že by ho to stálo viac než samotné prostriedky, ktoré tam mal uložené.
Práve v tom spočíva obrovská výhoda slovenských obchodníkov s cennými papiermi. Presne viete, kde sídlia, a máte možnosť komunikovať s nimi v slovenskom jazyku.
Čo by ste na záver poradili ľuďom, ktorí chcú začať budovať svoj majetok, no majú k dispozícii len menšie mesačné sumy a boja sa, že na investovanie s profesionálmi jednoducho nemajú?
Nečakajte, začnite. Netvárte sa, že neviete nájsť 10 eur mesačne a nehľadajte výhovorky. Vytvoríte si návyk, naučíte sa míňať menej, vytvoríte si aspoň nejakú neviazanú bezúčelovú finančnú rezervu, a predovšetkým získate skúsenosť s investovaním. Neskôr príspevok zvýšite, pretože uvidíte, že to celé dáva zmysel.
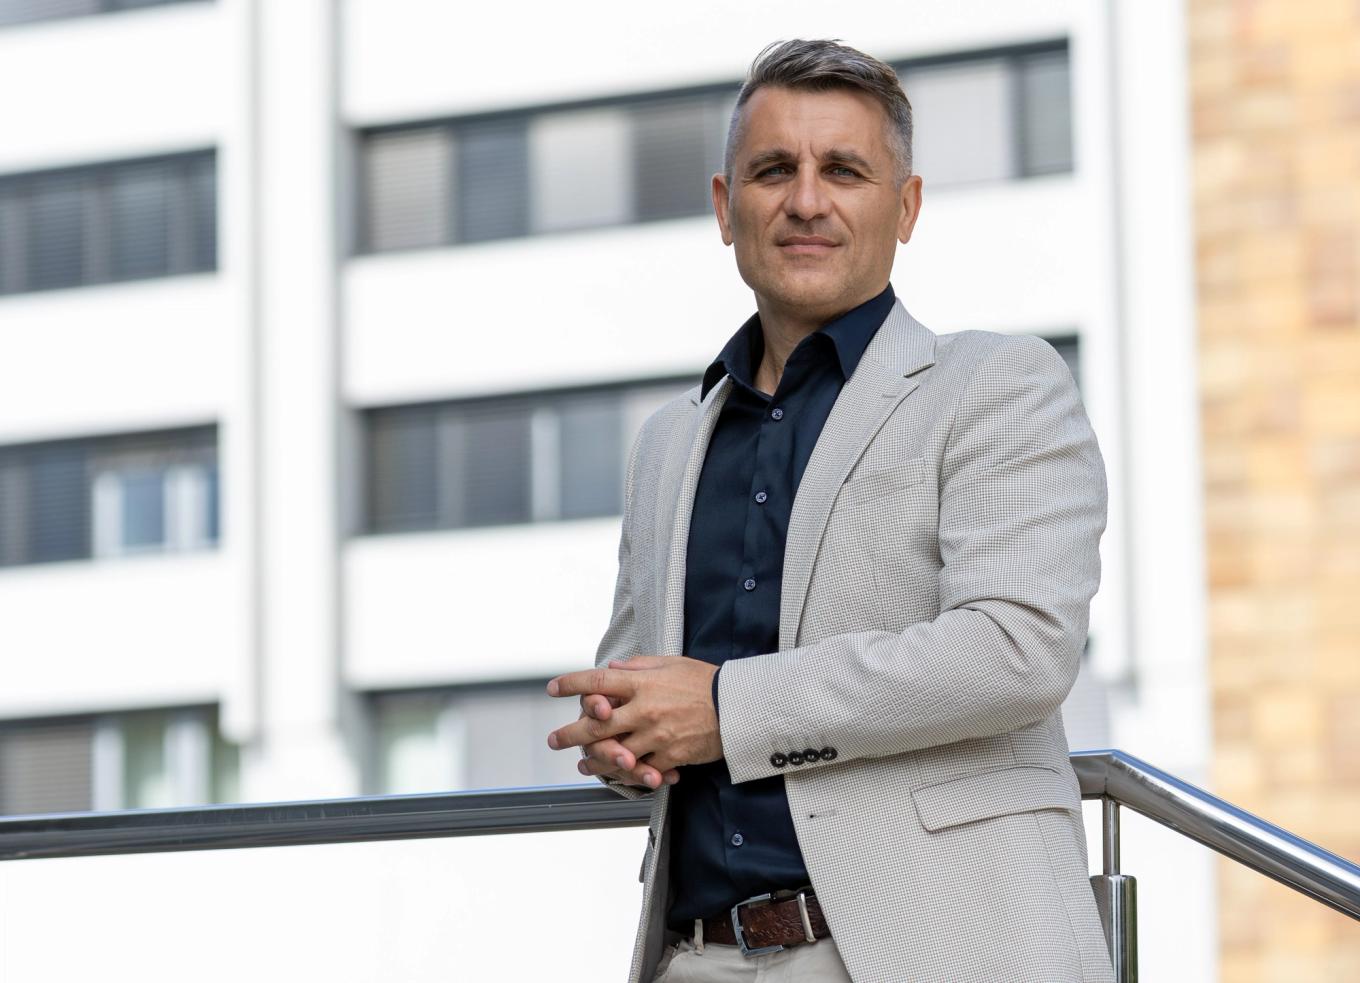
Kto je Pavel Škriniar?
Pavel Škriniar začínal ako management trainee v Tatra banke. Neskôr pôsobil ako novinár v Hospodárskych novinách, publikoval tiež v časopise Investor a Financie v pohode. Od roku 2007 vykonáva pedagogickú činnosť na Ekonomickej univerzite v Bratislave. Ako finančný agent spolupracoval so spoločnosťami FinCo&Partners a FinConsulting a ako analytik pôsobil u finančných agentov Finančná hitparáda, Finportal a Swiss Life Select Slovensko.
Rozhovor vznikol v spolupráci s Across.
Upozornenie: S investovaním je spojené riziko. Viac tu.
Ďalšie blogy

Odoberajte náš newsletter
Prihláste sa na odber Across News a získajte pravidelný prehľad o dianí na finančných trhoch aj o novinkách zo skupiny Across.